Domain techmount.de kaufen?
Wir ziehen mit dem Projekt
techmount.de um.
Sind Sie am Kauf der Domain
techmount.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain techmount.de kaufen?
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationsfrist
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
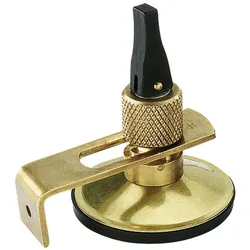
Schraubloses HaltesystemDie Sensation! Die Saugnäpfe / Klappsauger dienen zur Befestigung der Sonnendächer oder Busvorzelte an allen Pkws, Vans, Wohnmobilen und Wohnwagen. Das Anbringen des Saugers an allen waagerechten Flächen erfolgt durch den sehr kleinen Durchmesser von ca. 5,5 cm problemlos. Die Montage ist im Nu erledigt, es wird hier nur das Gestänge / Schleusenstab in die dafür vorgesehene Halterung eingeführt. In hochwertigem Messing gearbeitet erfüllt der Sauger lange seinen Zweck. Preis pro Stück. Zur Montage einer Spannstange am Fahrzeug werden zwei Stück benötigt. INFO Feuchten Sie die Sauger vor Gebrauch mit Wasser an, so erhöht sich die Saugkraft. Bei längerer Verwendung sollten Sie die Sauger ab und zu lösen und erneut spannen, damit eine optimale Haftung erzielt werden kann.39,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
-
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
Ähnliche Suchbegriffe für Spekulationsfrist
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
-
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.